Domain solaranlagenversicherungen.de kaufen?
Wir ziehen mit dem Projekt
solaranlagenversicherungen.de um.
Sind Sie am Kauf der Domain
solaranlagenversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain solaranlagenversicherungen.de kaufen?
Werden Genehmigungen für erneuerbare Energien, insbesondere Photovoltaik, eingeschränkt, um die Energiewirtschaft aufrechtzuerhalten?
Es gibt keine generelle Einschränkung von Genehmigungen für erneuerbare Energien, um die Energiewirtschaft aufrechtzuerhalten. Allerdings können in einigen Ländern bestimmte Vorgaben und Regularien existieren, die den Ausbau erneuerbarer Energien begrenzen oder verzögern. Dies kann verschiedene Gründe haben, wie beispielsweise Netzengpässe oder fehlende Infrastruktur. **
Welche Versicherungsoptionen stehen für Selbstständige zur Verfügung und wie unterscheiden sie sich hinsichtlich Deckungsumfang, Kosten und Flexibilität?
Für Selbstständige stehen verschiedene Versicherungsoptionen zur Verfügung, darunter die Krankenversicherung, die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Altersvorsorge. Die Krankenversicherung bietet Schutz bei Krankheit und Unfall, während die Berufshaftpflichtversicherung Schutz bei beruflichen Fehlern und Schäden bietet. Die Betriebshaftpflichtversicherung schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, und die Altersvorsorge dient der Absicherung im Alter. Die Kosten und Flexibilität der Versicherungsoptionen können je nach Anbieter und individuellen Bedürfnissen variieren. **
Ähnliche Suchbegriffe für Selbstständige
Top-Angebote
Produkte zum Begriff Selbstständige:
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
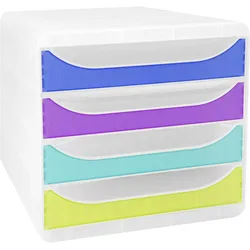
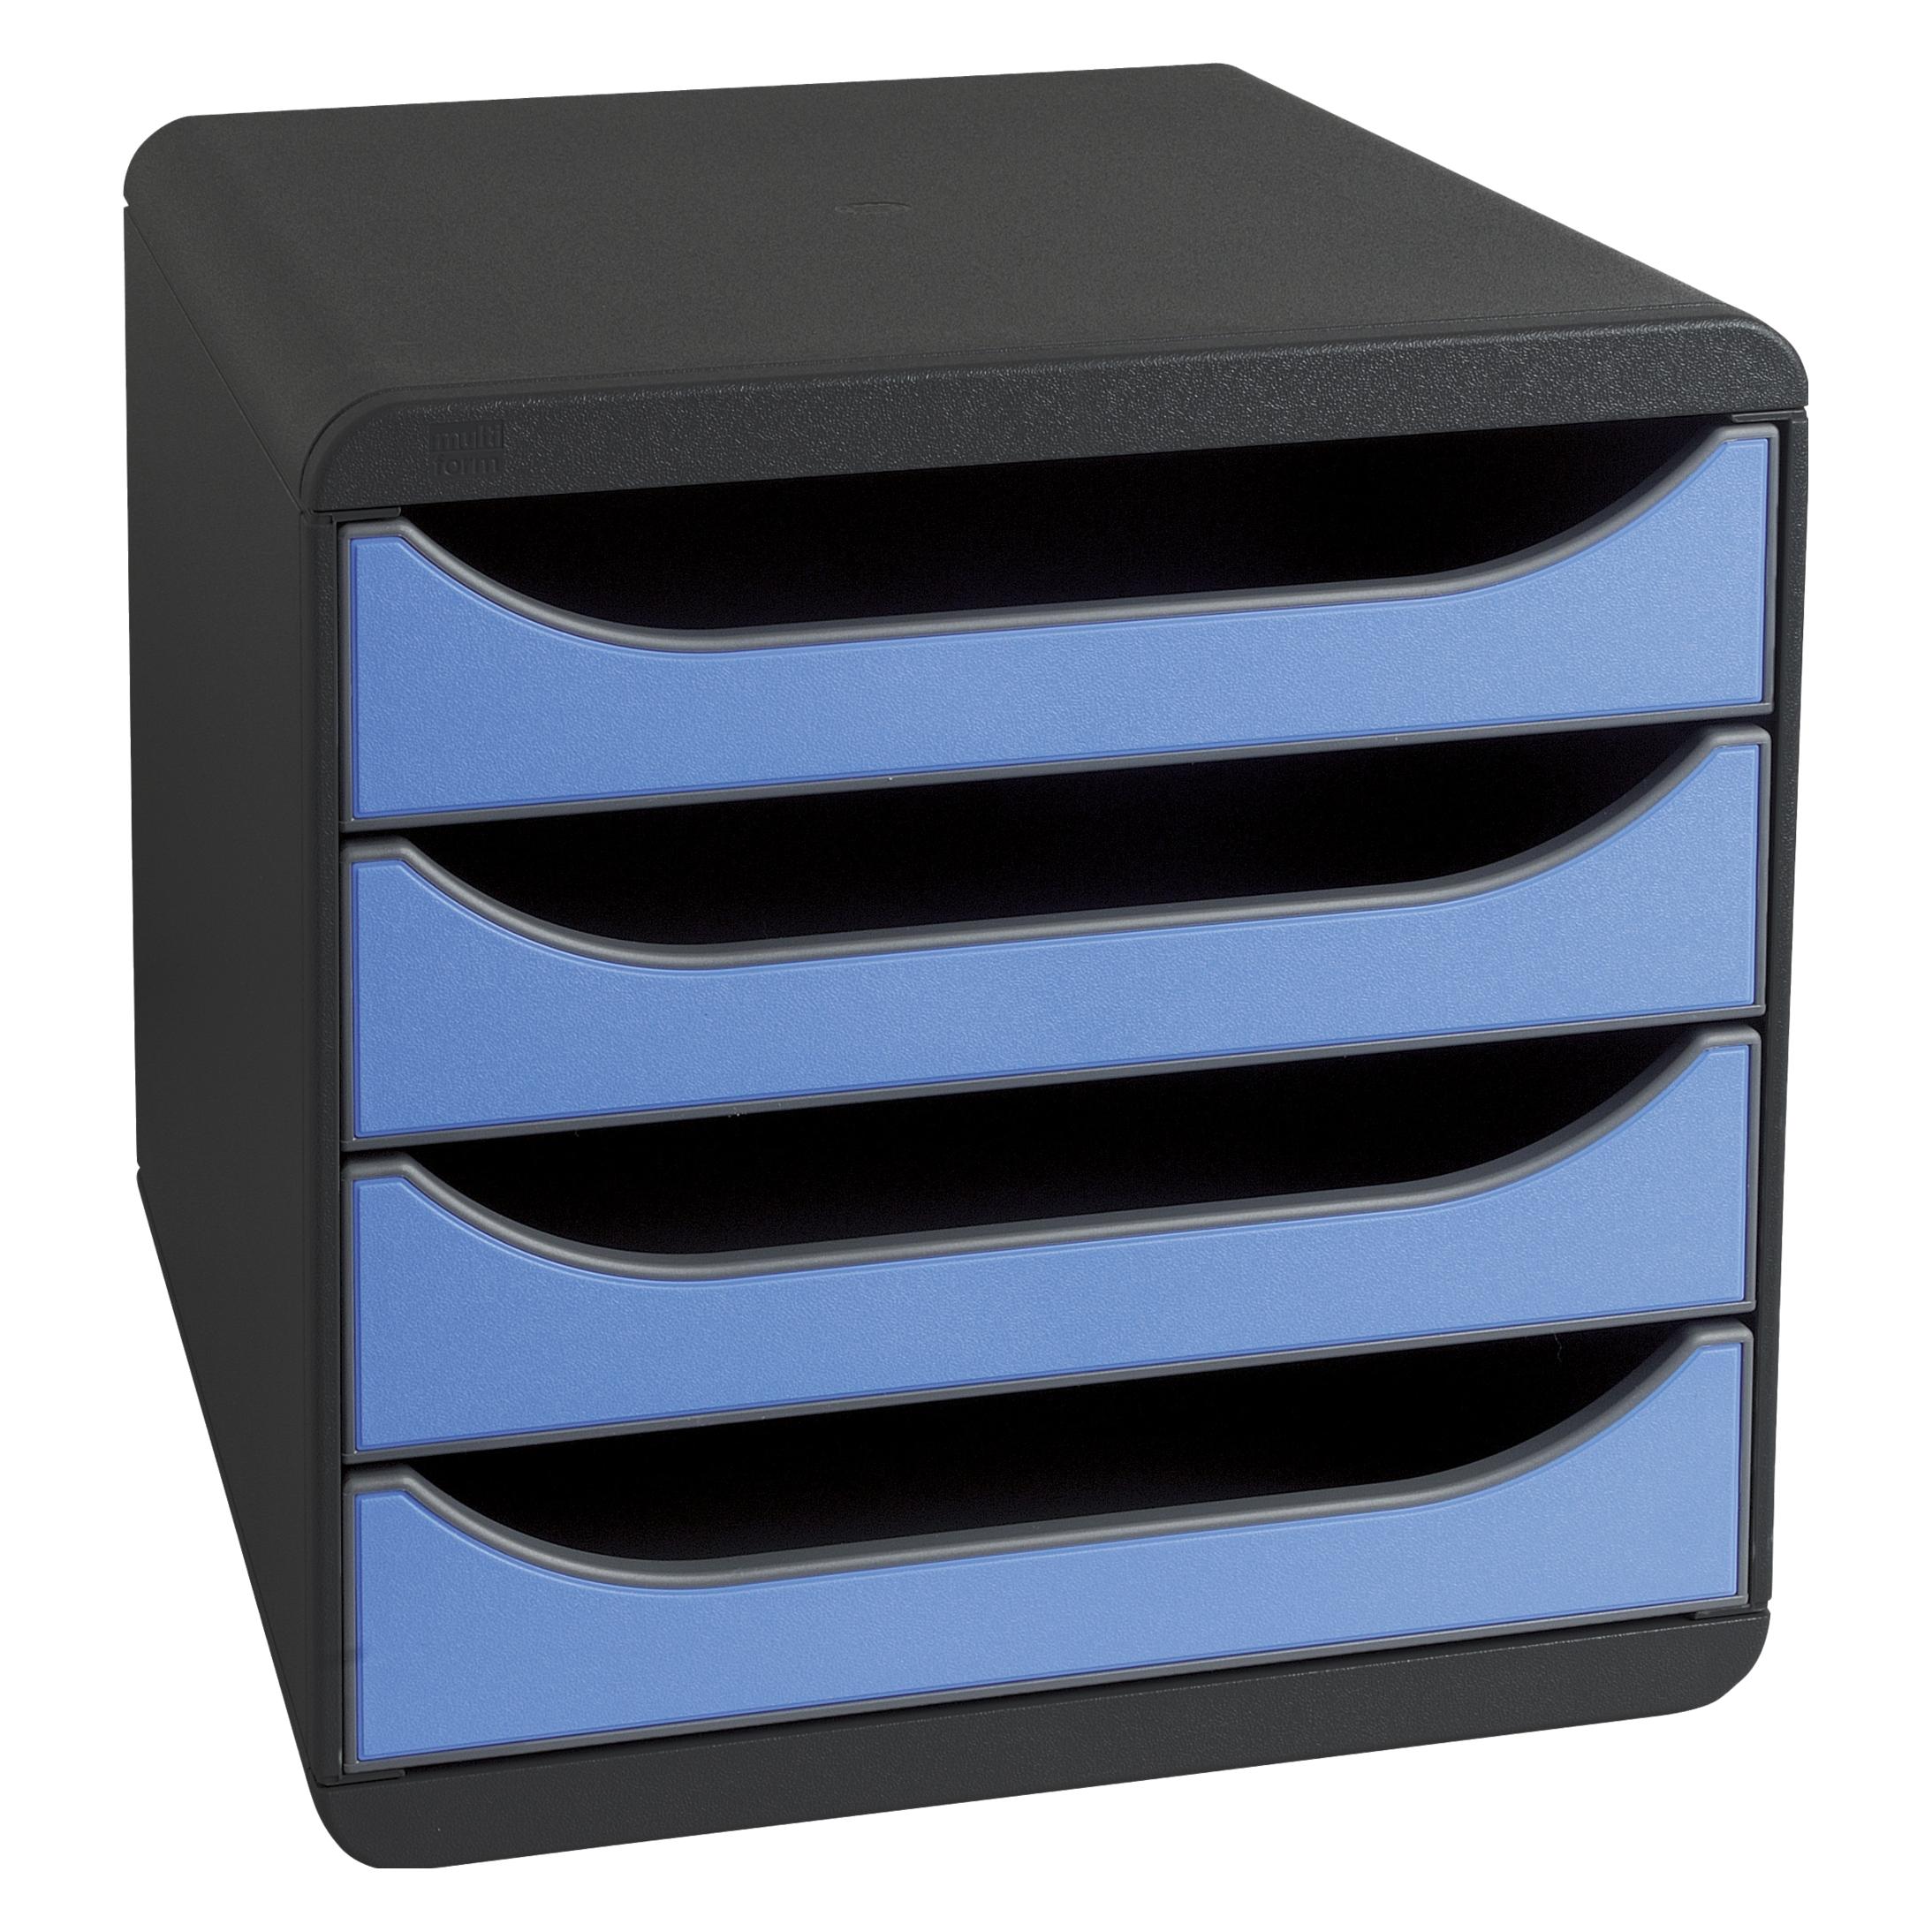
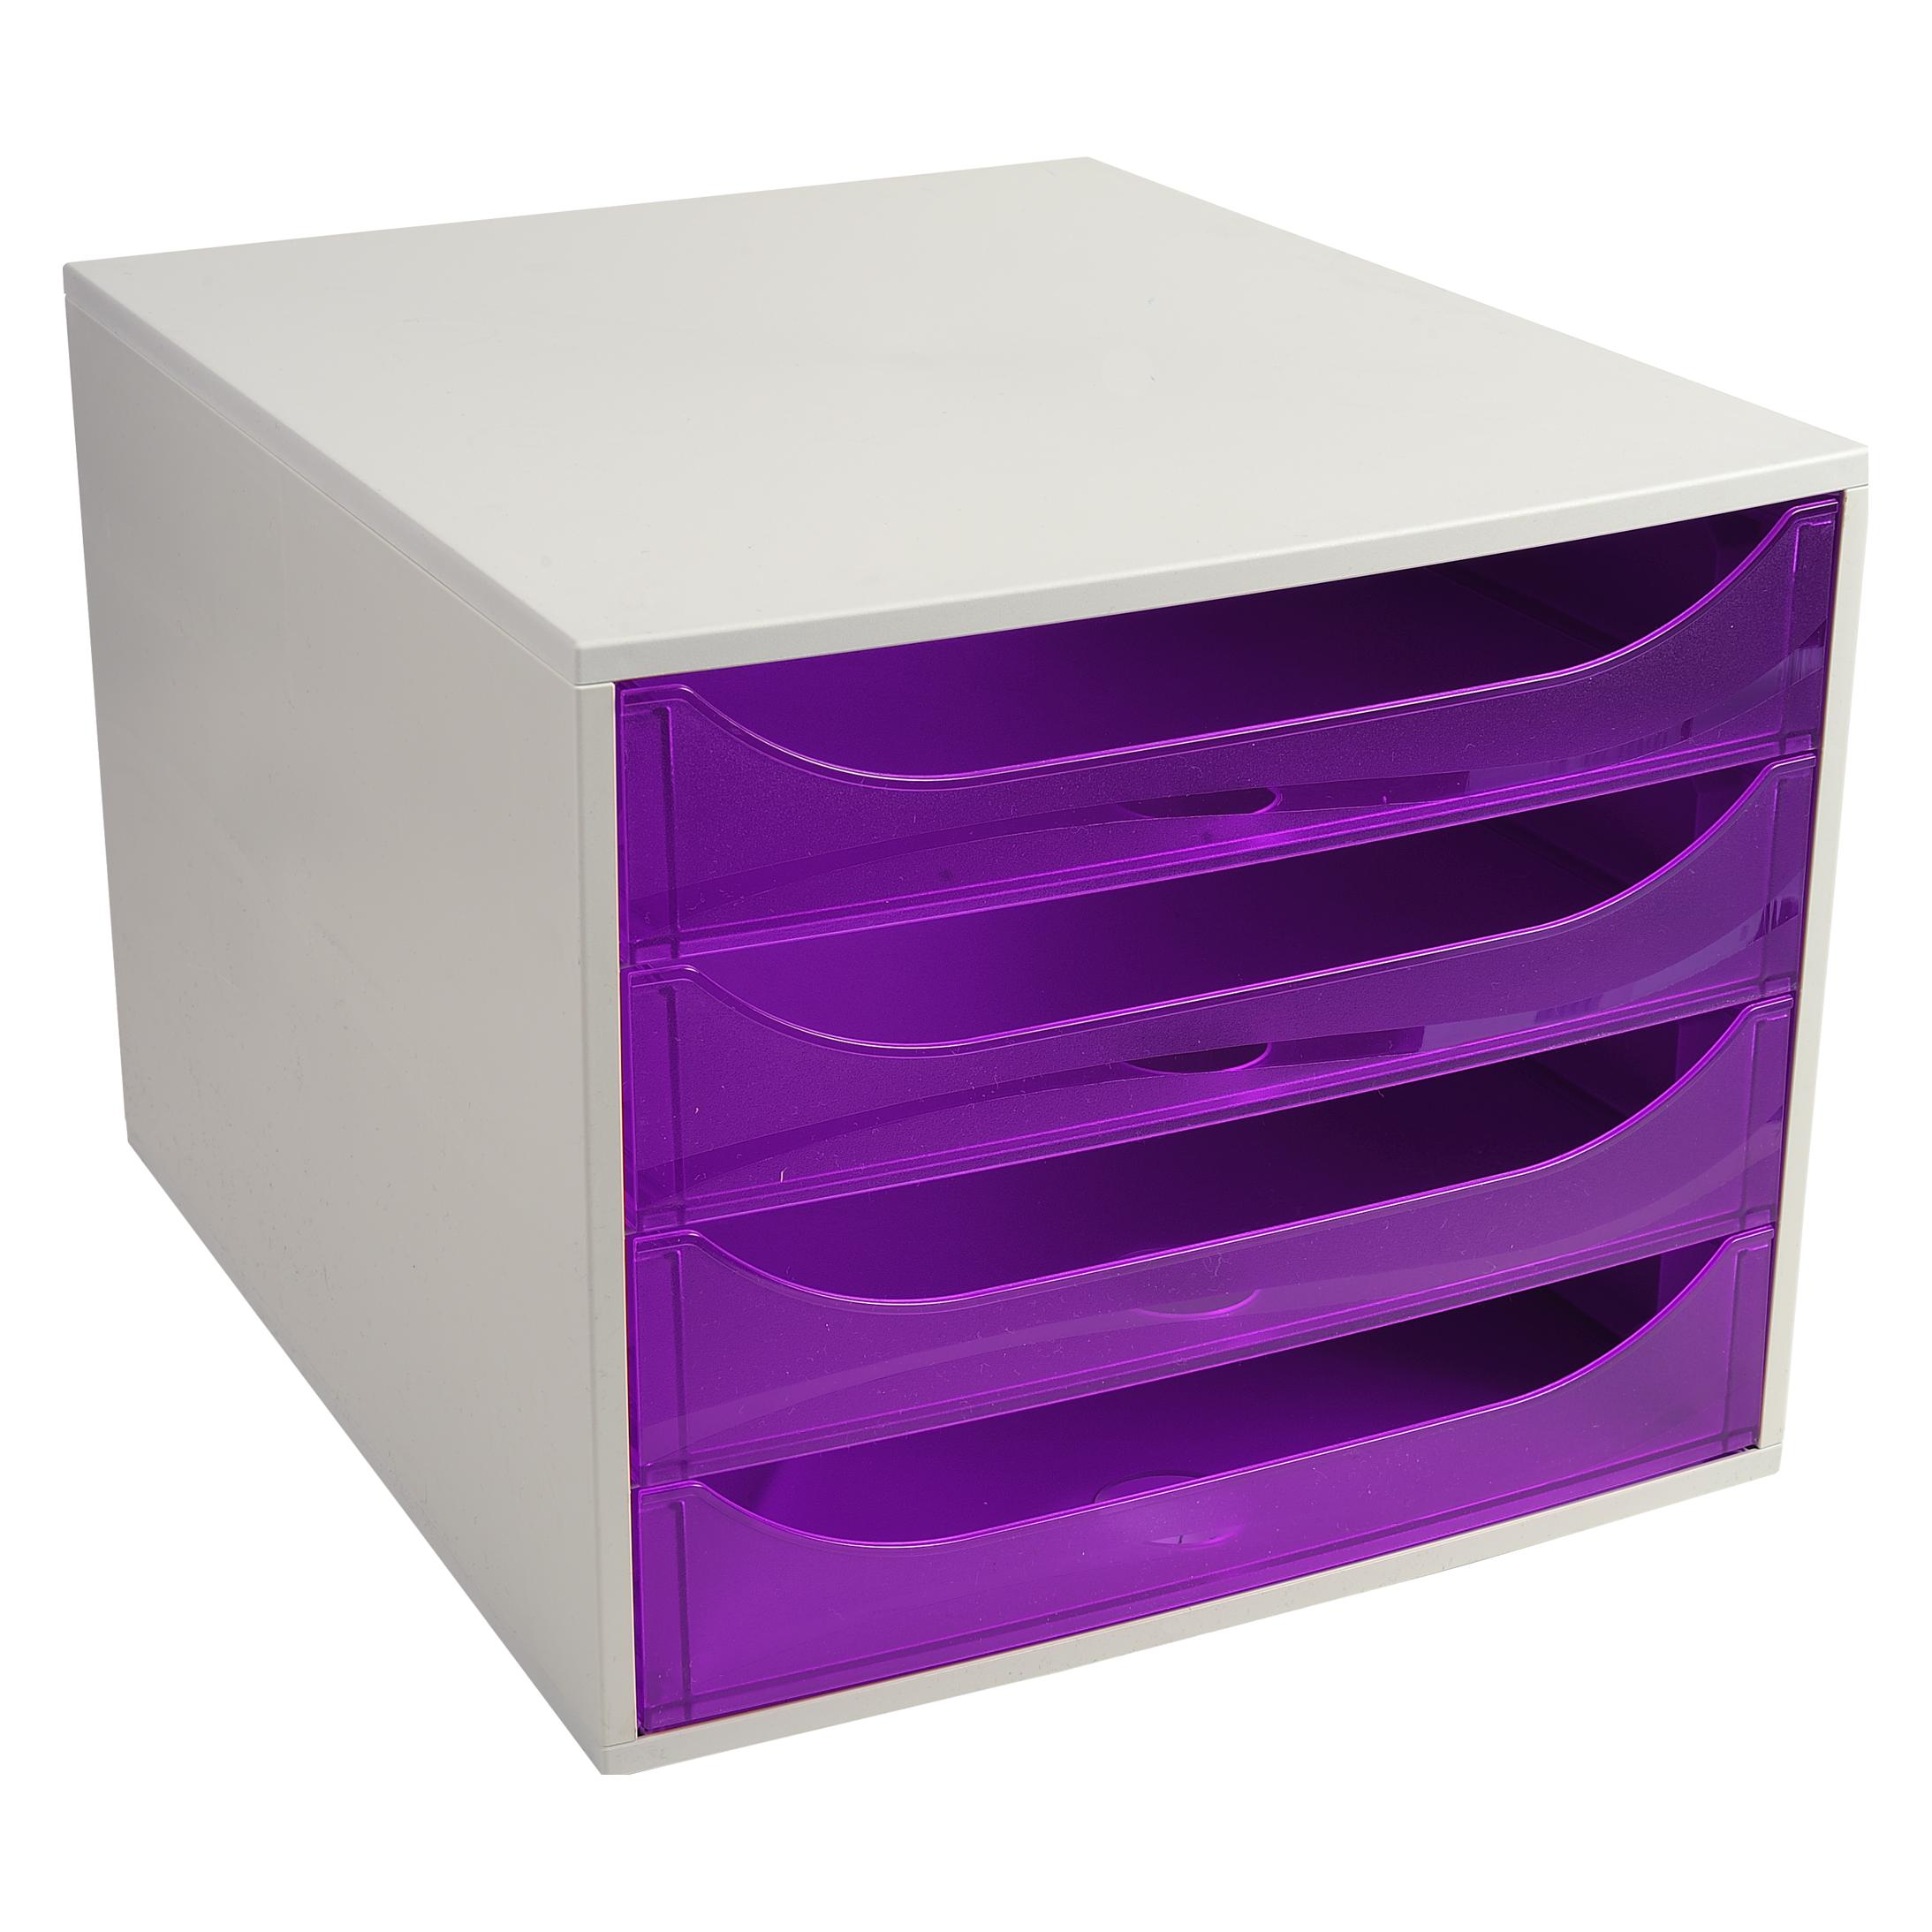
Exacompta, Dokumentenablage, Selbstständige Schubladenboxen (A4+)Schubladenbox Big Box, 4 offene Schubladen, Chromaline Die Schubladenbox Big Box Plus von Exacompta verfügt über 4 Schubladen, in denen Sie Dokumente im Format A4 und A4+, Sammelmappen mit Gummizug 24x32 cm oder grossformatige Umschläge ablegen können. Sie eignet sich für den Einsatz im Büro, Home Office oder in der Schule. Die Box ist aus einem einzigen Block gefertigt, wodurch sie hoch belastbar und langlebig ist. Sie ist zudem stapelbar dank der 4 dafür vorgesehenen Reliefs, die für die Stabilität der Boxen sorgen. Die Schubladen sind offen, sodass die Dokumente hineingeschoben werden können, ohne dass die Schubladen geöffnet werden müssen. Sie sind angenehm zu bedienen, ausziehbar und geräuschlos und ausgestattet mit einem perfekt federleichten Schubladenauszug mit Sicherheitsstopp. 25 Jahre Garantie.39,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Welche besonderen Herausforderungen stellen sich Solo-Selbstständige angesichts fehlender sozialer Absicherung und geringer Planungssicherheit?
Solo-Selbstständige müssen sich selbst um ihre soziale Absicherung kümmern, da sie nicht automatisch in die gesetzliche Sozialversicherung eingebunden sind. Zudem haben sie oft keine festen Einkommensquellen und müssen mit unregelmäßigen Aufträgen und Einkommensschwankungen umgehen. Die fehlende Planungssicherheit erschwert langfristige finanzielle Planungen und die Absicherung für Krankheit oder Arbeitslosigkeit. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Top-Angebote
Produkte zum Begriff Selbstständige:
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Genehmigungen für erneuerbare Energien, insbesondere Photovoltaik, eingeschränkt, um die Energiewirtschaft aufrechtzuerhalten?
Es gibt keine generelle Einschränkung von Genehmigungen für erneuerbare Energien, um die Energiewirtschaft aufrechtzuerhalten. Allerdings können in einigen Ländern bestimmte Vorgaben und Regularien existieren, die den Ausbau erneuerbarer Energien begrenzen oder verzögern. Dies kann verschiedene Gründe haben, wie beispielsweise Netzengpässe oder fehlende Infrastruktur. **
-
Welche Versicherungsoptionen stehen für Selbstständige zur Verfügung und wie unterscheiden sie sich hinsichtlich Deckungsumfang, Kosten und Flexibilität?
Für Selbstständige stehen verschiedene Versicherungsoptionen zur Verfügung, darunter die Krankenversicherung, die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Altersvorsorge. Die Krankenversicherung bietet Schutz bei Krankheit und Unfall, während die Berufshaftpflichtversicherung Schutz bei beruflichen Fehlern und Schäden bietet. Die Betriebshaftpflichtversicherung schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, und die Altersvorsorge dient der Absicherung im Alter. Die Kosten und Flexibilität der Versicherungsoptionen können je nach Anbieter und individuellen Bedürfnissen variieren. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Selbstständige
-
Exacompta, Dokumentenablage, Selbstständige Schubladenboxen (A4+)Schubladenbox Big Box, 4 offene Schubladen, Chromaline Die Schubladenbox Big Box Plus von Exacompta verfügt über 4 Schubladen, in denen Sie Dokumente im Format A4 und A4+, Sammelmappen mit Gummizug 24x32 cm oder grossformatige Umschläge ablegen können. Sie eignet sich für den Einsatz im Büro, Home Office oder in der Schule. Die Box ist aus einem einzigen Block gefertigt, wodurch sie hoch belastbar und langlebig ist. Sie ist zudem stapelbar dank der 4 dafür vorgesehenen Reliefs, die für die Stabilität der Boxen sorgen. Die Schubladen sind offen, sodass die Dokumente hineingeschoben werden können, ohne dass die Schubladen geöffnet werden müssen. Sie sind angenehm zu bedienen, ausziehbar und geräuschlos und ausgestattet mit einem perfekt federleichten Schubladenauszug mit Sicherheitsstopp. 25 Jahre Garantie.39,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche besonderen Herausforderungen stellen sich Solo-Selbstständige angesichts fehlender sozialer Absicherung und geringer Planungssicherheit?
Solo-Selbstständige müssen sich selbst um ihre soziale Absicherung kümmern, da sie nicht automatisch in die gesetzliche Sozialversicherung eingebunden sind. Zudem haben sie oft keine festen Einkommensquellen und müssen mit unregelmäßigen Aufträgen und Einkommensschwankungen umgehen. Die fehlende Planungssicherheit erschwert langfristige finanzielle Planungen und die Absicherung für Krankheit oder Arbeitslosigkeit. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.